 BTC
$79,814.00
 ETH
$2,308.18
 USDT
$1.00
 BNB
$747.96
 XRP
$1.29
 USDC
$1.00
 SOL
$99.57
 TRX
$0.33
 FIGR_HELOC
$1.03
 ZEC
$1,238.90
 HYPE
$78.60
 DOGE
$0.08
 XMR
$585.79
 USDS
$1.00
 WBT
$76.55
 LINK
$11.39
 LEO
$9.46
 ADA
$0.20
 XLM
$0.17
 NEAR
$4.42
 Tepki Ver
Cüzdanımızdaki o incecik plastikler, modern hayatın en sadık asistanları haline geldi. Birkaç saniyede tamamlanan temassız ödemeler, tek tıkla verilen internet siparişleri ve anlık nakit ihtiyaçlarını çözen limitler… Hayatımızı inanılmaz derecede kolaylaştıran bu araçlar, doğru yönetilmediğinde ise rüyanın kabusa dönüştüğü bir finansal çıkmaza kapı aralayabiliyor. Günümüzün hızlı tüketim temposu ve "nasıl olsa gelecek ay öderim" rahatlığı, insanı farkında bile olmadan derin bir borç sarmalının içine çekebiliyor. Oysa gerçek anlamda finansal özgürlük, harcama disipliniyle başlar ve cüzdandaki plastikleri birer tehlike unsuru olmaktan çıkarıp bilinçli birer ödeme aracına dönüştürmekle kalıcı hale gelir.
Kredi kartı ekstreleri kapıya dayandığında karşılaşılan ilk kurtarıcı illüzyon, hiç şüphesiz asgari ödeme tutarıdır. Bankacılık sisteminde yasal düzenlemeler çerçevesinde belirlenen bu oran, kart borcunun tamamını o an ödeyemeyecek durumda olanlar için geçici bir nefes alma alanı olarak tasarlanmıştır. Ancak asgari ödemenin ne anlama geldiği, tüketiciler tarafından sıklıkla yanlış yorumlanır. Asgari ödeme, borcu kapatma yöntemi kesinlikle değildir; sadece o ayki borcun belirli bir yüzdesini ödeyerek kartın kapanmasını ve yasal takibe girmesini önleyen geçici bir mekanizmadır. Geriye kalan tutara ise işlem anından itibaren işlem faizi işlemeye başlar.
Gelin bu durumu somut bir örnekle ele alalım: Diyelim ki kartınızda birikmiş 20.000 TL’lik bir harcama borcu var ve siz her ay yalnızca o ayın asgari tutarını ödemeyi tercih ediyorsunuz. İlk bakışta cüzdanınızdan daha az nakit çıkmış gibi görünse de, kalan bakiye üzerine eklenen akdi faizler, vergiler ve fonlar nedeniyle bu borcun tamamen kapanması yıllar sürebilir. Daha da kötüsü, yıllar içinde asgari ödemeler yoluyla bankaya ödediğiniz toplam para, harcadığınız ana paranın katbekat üzerine çıkabilir. Başka bir deyişle, sadece asgari tutarı ödemek, borcu eritmek yerine borcun ömrünü ve maliyetini yapay olarak uzatan en büyük finansal tuzaktır.
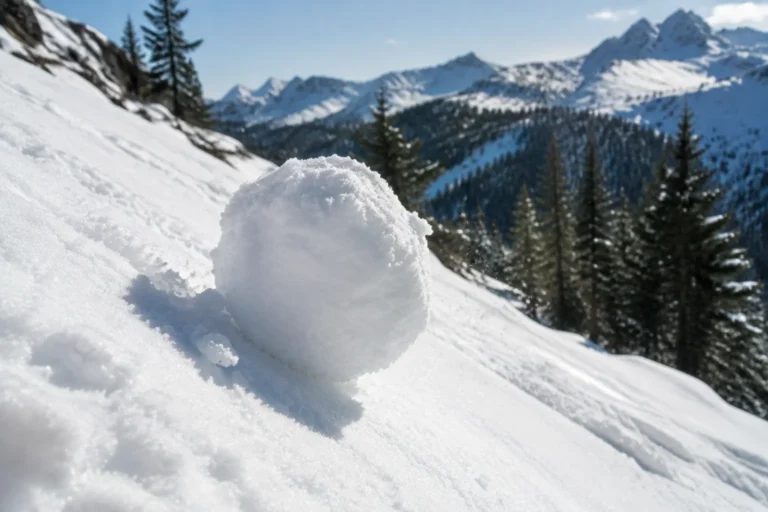
Kredi kartı borç yönetiminde en kritik kavşak, faiz mekanizmalarının arka planda nasıl çalıştığını kavramaktır. Akdi faiz, gecikme faizi ve bileşik faiz kavramları, borç yönetilmediğinde adeta bir çığ etkisi yaratır. Borcunuzun sadece bir kısmını ödediğinizde ya da son ödeme tarihini geçirdiğinizde, kalan tutar üzerine işleyen faiz bir sonraki ayın ana parasına eklenir. Böylece borç, kendi kendini büyüten devasa bir kartopu haline gelir.
Bu finansal stres, sadece cüzdanı değil, bireyin tüm yaşam kalitesini doğrudan etkiler. Sürekli ödenmesi gereken ekstreleri düşünmek; odaklanma eksikliğine, iş verimliliğinde düşüşe, uyku problemlerine ve genel bir tükenmişlik hissine yol açar. Para yönetimi, teknik bir konu olduğu kadar derin bir psikolojik disiplin meselesidir. Zihinsel rahatlığın anahtarı, borçların üzerini örtmek değil, onlarla açıkça yüzleşip sistematik bir plan yapmaktır.
Kredi kartı borç sarmalından kurtulmak ve finansal dizginleri yeniden ele almak için atılacak ilk adım, radikal bir yüzleşmedir. Mevcut tüm kart borçlarını, faiz oranlarını ve harcama kalemlerini şeffaf bir şekilde tek bir listede toplamak gerekir. Nereye ne kadar borçlu olduğunuzu net olarak görmeden strateji üretmek mümkün değildir.
Borç kapatma sürecinde en çok kabul gören iki etkili strateji bulunmaktadır:
Borçlar kapatıldıktan sonra aynı döngüye tekrar düşmemek için harcama disiplini şarttır. Limit optimizasyonu yapmak (kart limitlerini gelirinizle uyumlu ve makul seviyelerde tutmak), istekler ile ihtiyaçlar arasında keskin bir sınır çizmek ve "tek çekim" alışkanlıklarını bütçe süzgecinden geçirmek, finansal sağlığın kalıcı muhafızlarıdır. Kredi kartını ek bir gelir kalemi gibi değil, sadece ödeme kolaylığı sağlayan pratik bir araç olarak görmek bu disiplinin temelidir.
Finansal hedeflere ulaşmanın ve arzu edilen zenginleşme yolculuğuna çıkmanın temeli, paranın kontrolünü tamamen ele almaktan geçer. Kredi kartını bilinçli bir finansal araç olarak yönetmeyi öğrenmek, bireysel disiplinin ve öz kontrolün en somut göstergelerinden biridir. Asgari ödeme psikolojisinden sıyrılarak bütçe bilinciyle hareket etmek, sadece borçları bitirmekle kalmaz; aynı zamanda geleceğe güvenle bakmanızı sağlayan güçlü bir özgüven inşa eder.
Yasal Uyarı: Bu içerik yalnızca bilgilendirme ve farkındalık yaratma amacıyla hazırlanmıştır; hiçbir şekilde yatırım tavsiyesi niteliği taşımaz ve finansal kararlar alırken bireysel danışmanlık hizmeti alınması önerilir.