 BTC
$81,264.00
 ETH
$2,362.22
 USDT
$1.00
 BNB
$756.38
 XRP
$1.33
 USDC
$1.00
 SOL
$102.59
 TRX
$0.33
 FIGR_HELOC
$1.04
 ZEC
$1,300.15
 HYPE
$81.08
 DOGE
$0.08
 XMR
$598.66
 USDS
$1.00
 WBT
$78.03
 LINK
$11.83
 LEO
$9.42
 ADA
$0.21
 NEAR
$4.73
 XLM
$0.17
 Tepki Ver
Hızlı tempolu modern hayat, sürekli tüketmeye özendiren kampanyalar ya da dijital cüzdanlarla bir tık uzağımızda duran krediler… Hepimiz hayatımızın bir döneminde kendimizi bu çarkın içinde bulabiliyoruz. Kredi kartı ekstresini açtığınızda ya da ay sonunda biriken ödemelere baktığınızda o ani mide kasılması hissi çok tanıdık, değil mi? Borçlar çığ gibi büyüyüp yönetilemez bir hâl aldığında insanda “Nereden başlayacağım şimdi?” hissi uyanır; ki buna psikolojide biraz da “finansal felç” diyoruz. Oysa bu karanlık tünelden çıkmak imkansız değil. Bütün mesele, kendinize uygun stratejiyi seçmek ve adım adım ilerlemek. Dünyada milyonlarca insanın borç batağından çıkmasını sağlayan, adını sıkça duyduğumuz iki harika yöntem var: Kartopu ve Çığ modelleri.
Borçla kapışmak sadece excel tabloları ve matematik hesabı değildir; işin %80’i tamamen psikoloji ve irade meselesidir. İnsan zihni, altından kalkamayacağı kadar büyük yükler gördüğünde çabuk havlu atar. Bu yola girerken yapılan en büyük hata nedir biliyor musunuz? “Asgari ödeme tuzağı”. Sadece asgariyi ödemek, borcun anaparasını neredeyse hiç eritmez; aksine faizlerin altında ezilmenize neden olur. Bir süre sonra motivasyonunuz sıfırlanır ve aynı döngüde döner durursunuz.
Bu kısır döngüyü kırmak istiyorsanız, önce buzları eritmeniz gerekir. İlk iş, elinizdeki tüm borçların dürüst bir envanterini çıkarmak. Küçük bir deftere ya da bilgisayara; borcun adı, toplam tutarı, kime olduğu ve en önemlisi aylık faiz oranını tek tek yazın. Korkmayın, neyle savaştığınızı net olarak görmek kafanızdaki o bulanık kaygıyı anında hafifletir. Bütçenizi görmek ve bu envanteri netleştirmek, finansal disiplininizin ilk tuğlasıdır. Sonrası tamamen sizin psikolojik eşiğinize ve rakamlarla olan ilişkinize kalmış.
Kartopu yöntemi, rakamların soğuk matematiğinden ziyade insan psikolojisine odaklanır. Burada kural basit: Borçları tutar olarak en küçüğünden en büyüğüne doğru dizersiniz. Faiz oranları mı? Şimdilik ikinci planda.
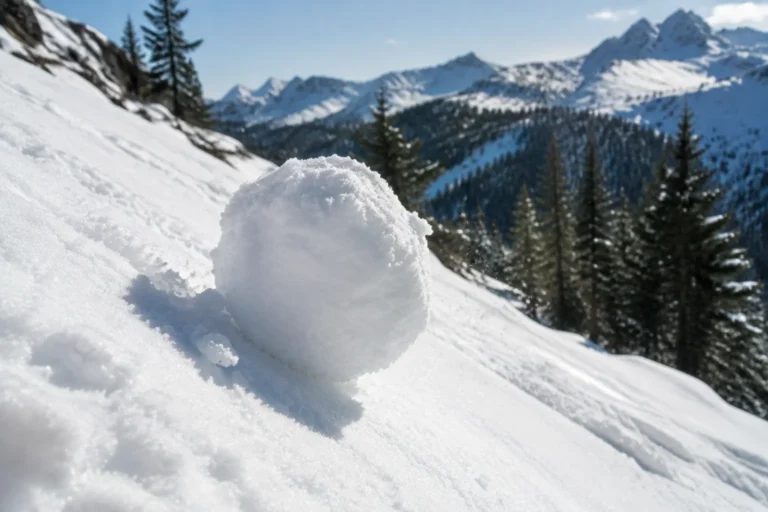
Nasıl Çalışır? Listeye baktınız ve en küçük borcunuzu hedef tahtasına koydunuz. Diğer tüm borçların sadece asgari tutarlarını öderken, elinizde kalan tüm ek nakdi bu küçük borca gömersiniz. O küçük borç bittiğinde hissettiğiniz o zafer var ya? İşte o an motivasyonunuz tavan yapar. Sonra o borca ödediğiniz parayı, bir sonraki küçük borca kaydırırsınız. Tıpkı yüksekten yuvarlanan bir kartopunun büyümesi gibi, kapattığınız her borç size daha fazla nakit akışı sağlar ve sonrakiler adeta buharlaşır.
Kimler İçin Uygun? “Bana hemen sonuç lazım, çabuk sıkılırım” diyorsanız bu yöntem tam size göre. Borç yükü altında ezilirken kısa sürede bir tanesinin üzerini “bitti” diye çizmek, beyindeki ödül mekanizmasını ateşler ve yola devam etmek için gereken gücü verir.
Artıları ve Eksileri: En büyük artısı moral depolamak ve erken zaferlerdir. Dezavantajı ise matematiksel olarak her zaman en az faizi ödeyeceğiniz yol olmayışıdır. Bazen en küçük borcun faizi düşük olmayabilir, bu da toplamda biraz daha fazla faiz ödemenize yol açabilir.
Çığ yöntemi ise duyguları tamamen bir kenara bırakıp işin içine akılcı bir mühendis gibi yaklaşır. Tamamen matematiksel verimlilik ve cüzdanı koruma odaklıdır. Borçlar bu kez tutarına göre değil, faiz oranlarına göre en yüksekten en düşüğe sıralanır.
Nasıl Çalışır? Listenin en tepesine, size en çok faiz ödeten, en can yakan borcu koyarsınız. Diğer borçların asgari ödemeleri yapılırken, tüm fazlalıklar bu en maliyetli borca akıtılır. O en yüksek faizli borç bittiğinde, serbest kalan devasa bütçe sıradaki yüksek faizli borca aktarılır. Zamanla büyüyen bir çığ gibi, sisteme ödediğiniz toplam faiz minimuma iner ve borçlar hızla erir.
Kimler İçin Uygun? “Ben duygularımla değil, mantığımla hareket ederim; toplamda cebimden çıkacak paraya bakarım” diyen rasyonel ve disiplinli bireyler için biçilmiş kaftandır.
Artıları ve Eksileri: En büyük avantajı, toplam maliyeti en aza indirmesi ve bankalara gereksiz yere fazladan para kaptırmanızı engellemesidir. Eksisi ise, en yüksek faizli borcunuz aynı zamanda en büyük tutarlı borcunuzsa, o ilk zaferi tatmanız oldukça uzun sürebilir. Bu da bir süre sonra psikolojik olarak zorlayıcı olabilir.
Hangi yoldan gideceğiniz konusunda kararsız kaldıysanız aynaya bakın ve kendinize dürüst olun. Eğer çabuk demoralize olan, küçük başarılarla motive olan biriyseniz Kartopu yöntemi elinizden tutup sizi yürütür. Yok, “Ben rakam adamıyım, uzun vadede en karlı olanı yapayım yeter ki mantıklı olsun” diyorsanız Çığ yöntemi tam size göre.
Hangi stratejiyi seçerseniz seçin, bu işin sihirli bir değneği var: Harcama disiplini. Borçlarınızı kapatmaya çalışırken bir yandan arkadan yeni borçlar üretmek, kredi kartı alışkanlıklarını değiştirmemek bu maçı kaybetmek demektir. Plan ne kadar kusursuz olursa olsun, o ilk adımı atmadığınız ve süreklilik sağlamadığınız sürece hepsi sadece kağıt üstünde kalır.
Finansal özgürlüğe giden o patika, kısa mesafeli bir koşu değil; sabır, irade ve kararlılık gerektiren uzun soluklu bir maratondur. Borç yükünden kurtulmak sadece cüzdanınızı değil, omuzlarınızdaki o ağır zihinsel yükü de alıp götürür. Önemli olan her şeyi kusursuz yapmak değil; bugün o ilk adımı atmak ve kararlılığınızı korumaktır.
Bu içerik yalnızca bilgilendirme amaçlıdır; yatırım, finansal danışmanlık veya borç yapılandırma tavsiyesi niteliği taşımaz.